Domain kaskoklassen.de kaufen?
Wir ziehen mit dem Projekt
kaskoklassen.de um.
Sind Sie am Kauf der Domain
kaskoklassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaskoklassen.de kaufen?
Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **


Ähnliche Suchbegriffe für Teilkasko
Top-Angebote
Produkte zum Begriff Teilkasko:
-
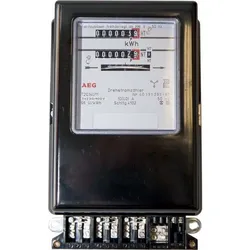
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
-
Welche Selbstbeteiligung bei Teilkasko sinnvoll?
Welche Selbstbeteiligung bei Teilkasko sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der finanziellen Situation des Fahrzeughalters und dem Risiko von Schäden. Eine niedrige Selbstbeteiligung kann zu höheren Versicherungsprämien führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation zu berücksichtigen und abzuwägen, ob man im Schadensfall die Selbstbeteiligung problemlos tragen kann. Es kann sinnvoll sein, eine Selbstbeteiligung zu wählen, die weder zu hoch noch zu niedrig ist, um im Ernstfall optimal abgesichert zu sein. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **


Was bedeutet Teilkasko mit 150 Euro Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden, wie z.B. Diebstahl, Vandalismus oder Wildunfälle. Die Selbstbeteiligung von 150 Euro bedeutet, dass im Falle eines Schadens der Versicherungsnehmer 150 Euro selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es ist wichtig zu beachten, dass die Teilkasko-Versicherung nur bestimmte Schäden abdeckt und nicht alle Risiken im Straßenverkehr. Es ist ratsam, die genauen Bedingungen und Leistungen der Teilkasko-Versicherung zu prüfen, um zu verstehen, welche Schäden abgedeckt sind und welche nicht. **
Was bedeutet Teilkasko mit 300 Euro Selbstbeteiligung?
Was bedeutet Teilkasko mit 300 Euro Selbstbeteiligung? Teilkasko ist eine Art von Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie Diebstahl, Vandalismus oder Naturkatastrophen. Die Selbstbeteiligung von 300 Euro bedeutet, dass im Falle eines Schadens der Versicherte 300 Euro aus eigener Tasche zahlen muss, bevor die Versicherung den Rest übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es ist wichtig, die Bedingungen und Deckungsumfang der Teilkasko-Versicherung genau zu prüfen, um zu verstehen, welche Schäden abgedeckt sind und wie hoch die Selbstbeteiligung ist. **
Top-Angebote
Produkte zum Begriff Teilkasko:
-
Chancen- /Risikoprofile von Bonus-Zertifikaten: 'Teilkasko' für die Börse, Taschenbuch von Yury Evteev, GRIN, 978-3-638-84406-2Chancen- /risikoprofile Von Bonus-zertifikaten: 'teilkasko' Für Die Börse, Taschenbuch Von Yury Evteev, Grin, 978-3-638-84406-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
-
Welche Selbstbeteiligung bei Teilkasko sinnvoll?
Welche Selbstbeteiligung bei Teilkasko sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der finanziellen Situation des Fahrzeughalters und dem Risiko von Schäden. Eine niedrige Selbstbeteiligung kann zu höheren Versicherungsprämien führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation zu berücksichtigen und abzuwägen, ob man im Schadensfall die Selbstbeteiligung problemlos tragen kann. Es kann sinnvoll sein, eine Selbstbeteiligung zu wählen, die weder zu hoch noch zu niedrig ist, um im Ernstfall optimal abgesichert zu sein. **
Ähnliche Suchbegriffe für Teilkasko
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **
-
Was bedeutet Teilkasko mit 150 Euro Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden, wie z.B. Diebstahl, Vandalismus oder Wildunfälle. Die Selbstbeteiligung von 150 Euro bedeutet, dass im Falle eines Schadens der Versicherungsnehmer 150 Euro selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es ist wichtig zu beachten, dass die Teilkasko-Versicherung nur bestimmte Schäden abdeckt und nicht alle Risiken im Straßenverkehr. Es ist ratsam, die genauen Bedingungen und Leistungen der Teilkasko-Versicherung zu prüfen, um zu verstehen, welche Schäden abgedeckt sind und welche nicht. **
-
Was bedeutet Teilkasko mit 300 Euro Selbstbeteiligung?
Was bedeutet Teilkasko mit 300 Euro Selbstbeteiligung? Teilkasko ist eine Art von Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie Diebstahl, Vandalismus oder Naturkatastrophen. Die Selbstbeteiligung von 300 Euro bedeutet, dass im Falle eines Schadens der Versicherte 300 Euro aus eigener Tasche zahlen muss, bevor die Versicherung den Rest übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es ist wichtig, die Bedingungen und Deckungsumfang der Teilkasko-Versicherung genau zu prüfen, um zu verstehen, welche Schäden abgedeckt sind und wie hoch die Selbstbeteiligung ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.