Domain kaskoklassen.de kaufen?
Wir ziehen mit dem Projekt
kaskoklassen.de um.
Sind Sie am Kauf der Domain
kaskoklassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaskoklassen.de kaufen?
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **

Ähnliche Suchbegriffe für Schutztür
Top-Angebote
Produkte zum Begriff Schutztür:
-
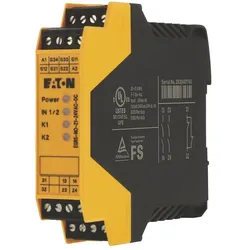
Eaton 171858 Sicherheitsrelais zur NOT-HALT-/Schutztür-/Lichtgitter-Überwachung, 24VDC, rückfallverzögert 0-300 Sek. ESR5-NV3-300Sicherheitsrelais mit einstellbarer Rückfallverzögerung 0-300 Sek. zur Umsetzung der Grundfunktionen Not-Aus / Not-Halt / Schutztür / Lichtgitter,ein-oder zweikanaliger Betrieb,Versorgungsspannung 24VDC,2 Freigabestrompfade (IEC/EN 60204 Stopp-Kategorie 0), 2 Freigabestrompfade (IEC/EN 60204 Stopp-Kategorie 1), 1 Meldestrompfad,Berührungsschutz nach EN 50274 bei senkrechter Betätigung von vorne finger- und handrückensicher,geeignet für PL e, Kat. 4 nach EN ISO 13849-1 / SILCL3 nach IEC 62061 / SIL3 nur für High-Demand-Anforderungen,Schutzart IP20, Einbauort minimal IP54, TüV-geprüft,Bemessungsstoßspannung 4 kV / Basisisolierung (Sichere Trennung, verstärkte Isolierung und 6 kV zwischen den Freigabestrompfaden (13/14, 23/24, 33/34)und den restlichen Strompfaden und zwischen 13/14, 23/24, 33/34 untereinander.) Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!471,85 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLORO Schrank Weiß aus massivem Kiefernholz 77x53x171 cm mit Stab Massives Kiefernholz, Hängestange, Schutztür, rustikaler Charme, WandmontageFLORO Schrank Weiß aus massivem Kiefernholz 77x53x171 cm mit Stab Massives Kiefernholz, Hängestange, Schutztür, rustikaler Charme, Wandmontage. Gefertigt aus massivem Kiefernholz, das für Robustheit und Langlebigkeit bekannt ist, besticht der FLORO Schrank durch seine schlichte Maserung und die charakteristischen Äste, die ihm einen rustikalen Charme und Charme verleihen. Der weiße Schrank mit den Maßen 77x53x171 cm bietet eine kompakte und zugleich geräumige Konstruktion, ideal zur Aufbewahrung von Kleidung, Schuhen und Accessoires in kleineren Räumen. Mit der praktischen Kleiderstange können Sie Ihre Hemden, Jacken und Hosen bequem platzieren, um Ordnung in Ihrer täglichen Garderobe zu halten. Die Schranktüren schützen den Inhalt vor Staub und Schmutz und halten Sie Ihre Sachen sauber und ordentlich. Das klassische Design und die robuste Konstruktion aus Massivholz machen den FLORO Schrank zu einem funktionalen Einrichtungsgegenstand und die mitgelieferten Montageelemente ermöglichen eine sichere Befestigung an der Wand. Farbe:Weiß402,00 €*Versand: 29,99 €Sichere Weiterleitung zum Anbieter
-
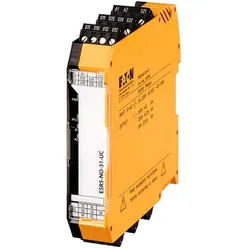
Eaton 191796 Sicherheitsrelais zur NOT-HALT-/Schutztür-/Lichtgitter-Überwachung mit Weitbereichseingang, 24V-230 VDC/AC ESR5-NO-31-UCSicherheitsrelais für Not-Halt, Schutztüren und Lichtgitter bis SILCL 3, Kat. 4, PL e, 1- oder 2-kanaliger Betrieb, automatischer oder manueller, überwachter Start, 3 Freigabestrompfade, 1 Meldestrompfad, US = 24 ... 230 V AC/DC, steckbare Schraubklemme343,92 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter



-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Welche Leistungen sind im Deckungsumfang Ihrer Versicherung enthalten? Können Sie den Deckungsumfang Ihrer Police erweitern?
Im Deckungsumfang meiner Versicherung sind Haftpflicht-, Hausrat- und Rechtsschutzversicherung enthalten. Ja, ich kann den Deckungsumfang meiner Police durch Zusatzbausteine wie z.B. eine Unfallversicherung erweitern. **

Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Welche Leistungen sind im Deckungsumfang meiner Versicherung enthalten und welche sind möglicherweise ausgeschlossen? Wie kann ich den Deckungsumfang meiner Versicherung erweitern, wenn nötig?
Die Leistungen, die im Deckungsumfang meiner Versicherung enthalten sind, hängen von der Art der Versicherung ab, z.B. Haftpflicht, Hausrat oder Kfz. Möglicherweise ausgeschlossene Leistungen sind oft Schäden durch grobe Fahrlässigkeit oder vorsätzliche Handlungen. Um den Deckungsumfang meiner Versicherung zu erweitern, kann ich mich an meinen Versicherungsberater wenden und eine individuelle Anpassung vereinbaren. **
Top-Angebote
Produkte zum Begriff Schutztür:
-
Eaton 153152 Sicherheitsrelais zur NOT-HALT-/Schutztür-Überwachung, 230VAC, 3 Freigabepfade ESR5-NOS-31-230VACSicherheitsrelais zur Umsetzung der Grundfunktionen Not-Aus / Not-Halt / Schutztür, einkanaliger Betrieb, Versorgungsspannung 230VAC 50/60Hz, 3 Freigabestrompfade (IEC/EN 60204 Stopp-Kategorie 0), 1 Meldestrompfad, Berührungsschutz nach EN 50274 bei senkrechter Betätigung von vorne finger- und handrückensicher, geeignet für PL c, Kat. 1 nach EN ISO 13849-1 / SILCL1 nach IEC 62061 / SIL1 nach IEC 61508203,19 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Eaton 118700 Sicherheitsrelais zur NOT-HALT-/Schutztür-Überwachung, 24VDC/AC, 2 Freigabepfade ESR5-NO-21-24VAC-DCSicherheitsrelais zur Umsetzung der Grundfunktionen Not-Aus / Not-Halt / Schutztür, ein- oder zweikanaliger Betrieb, Versorgungsspannung 24VDC oder 24VAC 50/60Hz, 2 Freigabestrompfade (IEC/EN 60204 Stopp-Kategorie 0), 1 Meldestrompfad, Berührungsschutz nach EN 50274 bei senkrechter Betätigung von vorne finger- und handrückensicher, geeignet für PL e, Kat. 4 nach EN ISO 13849-1 / SILCL 3 nach IEC 62061 / SIL 3 nach IEC 61508200,93 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Eaton 171858 Sicherheitsrelais zur NOT-HALT-/Schutztür-/Lichtgitter-Überwachung, 24VDC, rückfallverzögert 0-300 Sek. ESR5-NV3-300Sicherheitsrelais mit einstellbarer Rückfallverzögerung 0-300 Sek. zur Umsetzung der Grundfunktionen Not-Aus / Not-Halt / Schutztür / Lichtgitter,ein-oder zweikanaliger Betrieb,Versorgungsspannung 24VDC,2 Freigabestrompfade (IEC/EN 60204 Stopp-Kategorie 0), 2 Freigabestrompfade (IEC/EN 60204 Stopp-Kategorie 1), 1 Meldestrompfad,Berührungsschutz nach EN 50274 bei senkrechter Betätigung von vorne finger- und handrückensicher,geeignet für PL e, Kat. 4 nach EN ISO 13849-1 / SILCL3 nach IEC 62061 / SIL3 nur für High-Demand-Anforderungen,Schutzart IP20, Einbauort minimal IP54, TüV-geprüft,Bemessungsstoßspannung 4 kV / Basisisolierung (Sichere Trennung, verstärkte Isolierung und 6 kV zwischen den Freigabestrompfaden (13/14, 23/24, 33/34)und den restlichen Strompfaden und zwischen 13/14, 23/24, 33/34 untereinander.) Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!471,85 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
Ähnliche Suchbegriffe für Schutztür
-
FLORO Schrank Weiß aus massivem Kiefernholz 77x53x171 cm mit Stab Massives Kiefernholz, Hängestange, Schutztür, rustikaler Charme, WandmontageFLORO Schrank Weiß aus massivem Kiefernholz 77x53x171 cm mit Stab Massives Kiefernholz, Hängestange, Schutztür, rustikaler Charme, Wandmontage. Gefertigt aus massivem Kiefernholz, das für Robustheit und Langlebigkeit bekannt ist, besticht der FLORO Schrank durch seine schlichte Maserung und die charakteristischen Äste, die ihm einen rustikalen Charme und Charme verleihen. Der weiße Schrank mit den Maßen 77x53x171 cm bietet eine kompakte und zugleich geräumige Konstruktion, ideal zur Aufbewahrung von Kleidung, Schuhen und Accessoires in kleineren Räumen. Mit der praktischen Kleiderstange können Sie Ihre Hemden, Jacken und Hosen bequem platzieren, um Ordnung in Ihrer täglichen Garderobe zu halten. Die Schranktüren schützen den Inhalt vor Staub und Schmutz und halten Sie Ihre Sachen sauber und ordentlich. Das klassische Design und die robuste Konstruktion aus Massivholz machen den FLORO Schrank zu einem funktionalen Einrichtungsgegenstand und die mitgelieferten Montageelemente ermöglichen eine sichere Befestigung an der Wand. Farbe:Weiß402,00 €*Versand: 29,99 €Sichere Weiterleitung zum Anbieter
-
Eaton 191796 Sicherheitsrelais zur NOT-HALT-/Schutztür-/Lichtgitter-Überwachung mit Weitbereichseingang, 24V-230 VDC/AC ESR5-NO-31-UCSicherheitsrelais für Not-Halt, Schutztüren und Lichtgitter bis SILCL 3, Kat. 4, PL e, 1- oder 2-kanaliger Betrieb, automatischer oder manueller, überwachter Start, 3 Freigabestrompfade, 1 Meldestrompfad, US = 24 ... 230 V AC/DC, steckbare Schraubklemme343,92 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
TYVANDE Sideboard Eiche Sonoma 34,5 x 34 x 180 cm aus mehrschichtigem Holz Metallfüße, großer Stauraum, Schutztür, Wandbefestigung inklusive, Montage erforderlichTYVANDE Sideboard Eiche Sonoma 34,5 x 34 x 180 cm aus mehrschichtigem Holz Metallfüße, großer Stauraum, Schutztür, Wandbefestigung inklusive, Montage erforderlich. Anrichte aus mehrschichtigem Holz mit Sonoma-Eichen-Finish, robust und stabil, ideal, um einem modernen Interieur einen eleganten Touch zu verleihen. Die Metallfüße verleihen dem Gestell einen modernen Stil und verleihen der Struktur Stabilität und runden die Ästhetik des Möbelstücks ab. Großer Stauraum für alltägliche Gegenstände, hält sie ordentlich und griffbereit. Praktische Tür, die die Gegenstände vor Staub schützt, verbirgt sie und sorgt für eine aufgeräumte Umgebung. Inklusive Wandbefestigung, um ein Umkippen zu verhindern; Montage erforderlich, Schrauben und Dübel sind nicht im Lieferumfang enthalten. Farbe:Sonoma Eiche186,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
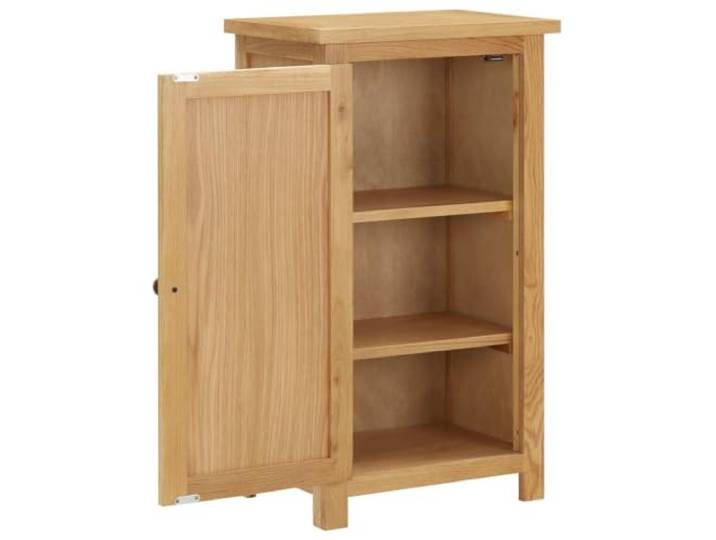
PUGYNBK Sideboard aus massivem Eichenholz, 45 x 32 x 85 cm, mit 3 Ausführung, Schutztür, obere Oberfläche zur Dekoration, Wandbefestigung inklusive, geeignet für Küche oder WohnzimmerPUGYNBK Sideboard aus massivem Eichenholz, 45 x 32 x 85 cm, mit 3 Ausführung, Schutztür, obere Oberfläche zur Dekoration, Wandbefestigung inklusive, geeignet für Küche oder Wohnzimmer. Hergestellt aus massivem Eichenholz mit Eichenfurnier und MDF, bringt dieser Schrank Festigkeit und visuelle Wärme in jede Ecke des Hauses. Die stabile Oberseite ermöglicht die Präsentation von dekorativen Elementen wie Vasen oder Rahmen und verleiht dem Raum eine persönliche Note, ohne zusätzlichen Platz zu beanspruchen. Drei Innenregale bieten reichlich Stauraum für Schüsseln, Teller, Töpfe und andere Küchenutensilien, halten alles ordentlich und griffbereit. Die Vordertür deckt die Regale ab, schützt die aufbewahrten Gegenstände vor Staub und bewahrt jederzeit ein sauberes und gepflegtes Aussehen. Enthält eine Wandbefestigungsvorrichtung, um die Stabilität des Möbels zu gewährleisten und jegliche Kippgefahr zu vermeiden, wobei die Sicherheit im täglichen Gebrauch priorisiert wird. Farbe:Braun209,00 €*Versand: 10,89 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Welche Leistungen sind im Deckungsumfang Ihrer Versicherung enthalten? Können Sie den Deckungsumfang Ihrer Police erweitern?
Im Deckungsumfang meiner Versicherung sind Haftpflicht-, Hausrat- und Rechtsschutzversicherung enthalten. Ja, ich kann den Deckungsumfang meiner Police durch Zusatzbausteine wie z.B. eine Unfallversicherung erweitern. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Welche Leistungen sind im Deckungsumfang meiner Versicherung enthalten und welche sind möglicherweise ausgeschlossen? Wie kann ich den Deckungsumfang meiner Versicherung erweitern, wenn nötig?
Die Leistungen, die im Deckungsumfang meiner Versicherung enthalten sind, hängen von der Art der Versicherung ab, z.B. Haftpflicht, Hausrat oder Kfz. Möglicherweise ausgeschlossene Leistungen sind oft Schäden durch grobe Fahrlässigkeit oder vorsätzliche Handlungen. Um den Deckungsumfang meiner Versicherung zu erweitern, kann ich mich an meinen Versicherungsberater wenden und eine individuelle Anpassung vereinbaren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.