Domain kaskoklassen.de kaufen?
Wir ziehen mit dem Projekt
kaskoklassen.de um.
Sind Sie am Kauf der Domain
kaskoklassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaskoklassen.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **


Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
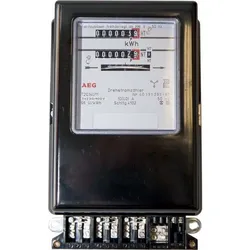
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **

Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Duncker & Humblot Schlussbilanz DDR. (Deutsch, Softcover, Günter Kusch, Günter Specht, Konrad Wetzker, Rolf Montag) (55547773)Duncker & Humblot Schlussbilanz DDR. (Deutsch, Softcover, Günter Kusch, Günter Specht, Konrad Wetzker, Rolf Montag) (55547773)39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die florentinischen Bankiersfamilien der Bardi und Peruzzi als vormoderne 'super-companies'? Untersuchungen anhand einer Schlussbilanz, TaschenbuchDie Florentinischen Bankiersfamilien Der Bardi Und Peruzzi Als Vormoderne 'super-companies'? Untersuchungen Anhand Einer Schlussbilanz, Taschenbuch Von Anonym, Grin, 978-3-346-69147-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
Ähnliche Suchbegriffe für Schlussbilanz
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)234,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
-
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.