Domain kaskoklassen.de kaufen?
Wir ziehen mit dem Projekt
kaskoklassen.de um.
Sind Sie am Kauf der Domain
kaskoklassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaskoklassen.de kaufen?
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Innenräumen
Top-Angebote
Produkte zum Begriff Innenräumen:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
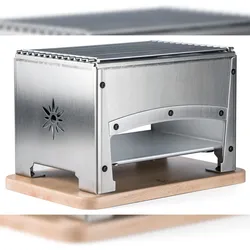
Louis Tellier - Braséro Bron Coucke - 2 Seiten offen - Verwendung in Innenräumen (+ Reblochade) - BRASI- OZur nutzung drinnen oder draußen : der hochwertige tischgrill ist perfekt geeignet, um innen zu grillen oder ein raclette zu genießen. Langlebig und lebensmittelecht : das gehäuse des geräts besteht aus edelstahl 18/10 und ist robust und rostfrei. Der dicke, polierte edelstahlrost ist formstabil und vermindert das anhaften von lebensmitteln. Schnell und praktisch : der grill der marke louis tellier verfügt über eine herausnehmbare kohlenschale zum vorheizen der glut. Zur leichteren pflege kann er komplett auseinander gebaut werden. Gesellig : in der mitte eines tisches platziert, kann sich jeder gast auf diesem grill selbst etwas zu essen zubereiten. Das untere fach ist ideal, um speisen oder behältnisse warmzuhalten. Weil handgemachtes durch nichts ersetzt werden kann : seit 1947 bietet louis tellier gastronomie-profis und privatpersonen innovative und leistungsstarke küchenutensilien an, die speziell für die zubereitung qualitativ hochwertiger, handgemachter speisen entworfen sind.305,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Welche Leistungen sind im Deckungsumfang Ihrer Versicherung enthalten? Können Sie den Deckungsumfang Ihrer Police erweitern?
Im Deckungsumfang meiner Versicherung sind Haftpflicht-, Hausrat- und Rechtsschutzversicherung enthalten. Ja, ich kann den Deckungsumfang meiner Police durch Zusatzbausteine wie z.B. eine Unfallversicherung erweitern. **

Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Welche Leistungen sind im Deckungsumfang meiner Versicherung enthalten und welche sind möglicherweise ausgeschlossen? Wie kann ich den Deckungsumfang meiner Versicherung erweitern, wenn nötig?
Die Leistungen, die im Deckungsumfang meiner Versicherung enthalten sind, hängen von der Art der Versicherung ab, z.B. Haftpflicht, Hausrat oder Kfz. Möglicherweise ausgeschlossene Leistungen sind oft Schäden durch grobe Fahrlässigkeit oder vorsätzliche Handlungen. Um den Deckungsumfang meiner Versicherung zu erweitern, kann ich mich an meinen Versicherungsberater wenden und eine individuelle Anpassung vereinbaren. **
Top-Angebote
Produkte zum Begriff Innenräumen:
-
Schadstoffe in Innenräumen und an Gebäuden, FachbücherPCB, Schimmelpilze, Asbest, holzzerstörende Pilze und Hausschwamm - wo immer diese Belastungen in Gebäuden auftreten, sind sie ein brisantes Thema für Bauherr, Planer und Ausführende. Diesen Negativschlagzeilen sowie nicht fachgerechten Sanierungen und möglichen Haftungsrisiken kann man entgegenwirken. Das Handbuch zeigt, wie man Schadstoffe und schadstoffhaltige Baustoffe in Neu- und Altbauten erkennt, welche Risiken davon ausgehen und wie man deren gesundheitliche Relevanz bewertet. Schliesslich werden geeignete Vorgehensweisen für Sanierungen aufgezeigt. Neu in der 2. Auflage: - Aktualisierung entsprechend neuester Erkenntnisse von Wissenschaft und Technik - Berücksichtigung aktualisierter und neuer Regelwerke, z. B. Entwurf VDI/GVSS 6202 - Komplett neues Kapitel "Messtechnik".76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompendium Schimmel in Innenräumen, Fachbücher von Constanze MessalSchädliche Mikroorganismen in Innenräumen gefährden die menschliche Gesundheit und zerstören Baustoffe. Frau Messal vermittelt umfassend und fundiert die Sachkunde zu Schimmelpilzbefällen in Innenräumen. Sie erläutert alle Schritte zur Erstellung eines Schadensgutachtens von der fachkundigen Probenentnahme über die mikrobielle Diagnostik, die relevanten chemisch-physikalischen Untersuchungsverfahren bis zur Interpretation der Befunde. Bei Schimmelschäden sind ausser Schimmelpilzen meistens auch Bakterien, Milben und Protozoen im Spiel. Die Bewertung des Schadensausmasses hängt darüber hinaus von den Anforderungen an die Innenraumhygiene ab, die im Schimmelleitfaden des Umweltbundesamtes neu definiert wurden. Die Autorin erläutert die gesundheitlichen Aspekte sichtbarer und versteckter Schadensbilder. Sie diskutiert kritisch den neuen UBA-Leitfaden und geht auf rechtliche Aspekte ein.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
Ähnliche Suchbegriffe für Innenräumen
-
Louis Tellier - Braséro Bron Coucke - 2 Seiten offen - Verwendung in Innenräumen (+ Reblochade) - BRASI- OZur nutzung drinnen oder draußen : der hochwertige tischgrill ist perfekt geeignet, um innen zu grillen oder ein raclette zu genießen. Langlebig und lebensmittelecht : das gehäuse des geräts besteht aus edelstahl 18/10 und ist robust und rostfrei. Der dicke, polierte edelstahlrost ist formstabil und vermindert das anhaften von lebensmitteln. Schnell und praktisch : der grill der marke louis tellier verfügt über eine herausnehmbare kohlenschale zum vorheizen der glut. Zur leichteren pflege kann er komplett auseinander gebaut werden. Gesellig : in der mitte eines tisches platziert, kann sich jeder gast auf diesem grill selbst etwas zu essen zubereiten. Das untere fach ist ideal, um speisen oder behältnisse warmzuhalten. Weil handgemachtes durch nichts ersetzt werden kann : seit 1947 bietet louis tellier gastronomie-profis und privatpersonen innovative und leistungsstarke küchenutensilien an, die speziell für die zubereitung qualitativ hochwertiger, handgemachter speisen entworfen sind.305,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Welche Leistungen sind im Deckungsumfang Ihrer Versicherung enthalten? Können Sie den Deckungsumfang Ihrer Police erweitern?
Im Deckungsumfang meiner Versicherung sind Haftpflicht-, Hausrat- und Rechtsschutzversicherung enthalten. Ja, ich kann den Deckungsumfang meiner Police durch Zusatzbausteine wie z.B. eine Unfallversicherung erweitern. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Welche Leistungen sind im Deckungsumfang meiner Versicherung enthalten und welche sind möglicherweise ausgeschlossen? Wie kann ich den Deckungsumfang meiner Versicherung erweitern, wenn nötig?
Die Leistungen, die im Deckungsumfang meiner Versicherung enthalten sind, hängen von der Art der Versicherung ab, z.B. Haftpflicht, Hausrat oder Kfz. Möglicherweise ausgeschlossene Leistungen sind oft Schäden durch grobe Fahrlässigkeit oder vorsätzliche Handlungen. Um den Deckungsumfang meiner Versicherung zu erweitern, kann ich mich an meinen Versicherungsberater wenden und eine individuelle Anpassung vereinbaren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.