Domain kaskoklassen.de kaufen?
Wir ziehen mit dem Projekt
kaskoklassen.de um.
Sind Sie am Kauf der Domain
kaskoklassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaskoklassen.de kaufen?
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **


Ähnliche Suchbegriffe für Indikatorstreifen
Top-Angebote
Produkte zum Begriff Indikatorstreifen:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
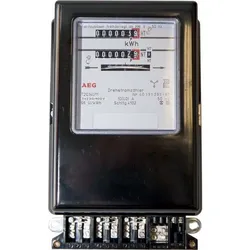
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Welche Leistungen sind im Deckungsumfang Ihrer Versicherung enthalten? Können Sie den Deckungsumfang Ihrer Police erweitern?
Im Deckungsumfang meiner Versicherung sind Haftpflicht-, Hausrat- und Rechtsschutzversicherung enthalten. Ja, ich kann den Deckungsumfang meiner Police durch Zusatzbausteine wie z.B. eine Unfallversicherung erweitern. **

Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Welche Leistungen sind im Deckungsumfang meiner Versicherung enthalten und welche sind möglicherweise ausgeschlossen? Wie kann ich den Deckungsumfang meiner Versicherung erweitern, wenn nötig?
Die Leistungen, die im Deckungsumfang meiner Versicherung enthalten sind, hängen von der Art der Versicherung ab, z.B. Haftpflicht, Hausrat oder Kfz. Möglicherweise ausgeschlossene Leistungen sind oft Schäden durch grobe Fahrlässigkeit oder vorsätzliche Handlungen. Um den Deckungsumfang meiner Versicherung zu erweitern, kann ich mich an meinen Versicherungsberater wenden und eine individuelle Anpassung vereinbaren. **
Top-Angebote
Produkte zum Begriff Indikatorstreifen:
-
medimex GmbH Wash-Checks Typ H Indikatorstreifen 10 x 40 mm (100 Stück) 8M50480002medimex Wash-Checks Typ H Indikatorstreifen für RDG / Thermodesinfektor, 100 Stück Die medimex Wash-Checks Typ H Indikatorstreifen sind Nachfüllstreifen für den wiederverwendbaren Wash-Checks Typ H Prüfkörper. Sie werden zur Kontrolle der Reinigungsleistung bei MIC-Instrumenten (Instrumente für minimal-invasive Chirurgie) und Hohlkörpern in Reinigungs- und Desinfektionsgeräten (RDG), Thermodesinfektoren beziehungsweise Instrumentenwaschmaschinen eingesetzt. Das Format von 10 x 40 mm ist auf den Wash-Checks Typ H Prüfkörper abgestimmt. Die rote Testanschmutzung dient der visuellen Beurteilung, ob die Reinigungsleistung an der Prüfposition im Hohlkörper-Prüfkörper ausreichend war. Diese Packung ist als Nachfüllpackung für vorhandene Prüfkörper vorgesehen. Der passende Prüfkörper ist im Startpaket 8M50480003 enthalten. Wichtige Merkmale Nachfüllstreifen für medimex Wash-Checks Typ H Für MIC-Instrumente und Hohlkörper im RDG / Thermodesinfektor Format 10 x 40 mm für den Typ-H-Prüfkörper Rote Testanschmutzung zur visuellen Ergebnisbeurteilung Für maschinelle Instrumentenaufbereitung in Praxis, Klinik, AEMP und ZSVA Passender Prüfkörper im Startpaket 8M50480003 enthalten Packung mit 100 Indikatorstreifen Technische Daten Merkmal Angabe Produkt Reinigungsindikatorstreifen Produkttyp Nachfüllpackung für Typ-H-Prüfkörper Produktbezeichnung medimex Wash-Checks Typ H Indikatorstreifen Hersteller-Artikelnummer 8M50480002 Prüfbereich Maschinelle Reinigung von MIC-Instrumenten und Hohlkörpern Gerätebereich RDG / Thermodesinfektor Format 10 x 40 mm Testanschmutzung Rot Passender Prüfkörper medimex Wash-Checks Typ H Prüfkörper aus Startpaket 8M50480003 Normbezug DIN EN ISO 15883 / ISO-15883-Reihe Lagerung Trocken bei Raumtemperatur lagern Packungsinhalt 100 Stück Hersteller medimex GmbH Anwendung Ein Indikatorstreifen wird in den Wash-Checks Typ H Prüfkörper eingelegt. Anschließend wird der Prüfkörper im RDG beziehungsweise Thermodesinfektor positioniert und der vorgesehene Reinigungszyklus gestartet. Nach Programmende wird der Prüfkörper entnommen und der Indikatorstreifen visuell kontrolliert. Sichtbare Rückstände der roten Testanschmutzung weisen darauf hin, dass die Reinigungsleistung an der Prüfposition nicht ausreichend war und die Ursache geprüft werden sollte. Hinweis: Die Indikatorstreifen unterstützen die Routinekontrolle der maschinellen Reinigung. Sie ersetzen nicht die Validierung, Routineüberwachung oder Wartung des RDG nach den geltenden Vorgaben und Herstellerangaben. Häufige Fragen Wofür werden die medimex Wash-Checks Typ H Indikatorstreifen verwendet? Sie werden zur Kontrolle der Reinigungsleistung bei MIC-Instrumenten und Hohlkörpern im RDG oder Thermodesinfektor eingesetzt. Was bedeutet MIC? MIC steht für minimal-invasive Chirurgie. Gemeint sind Instrumente mit engen, schwer zugänglichen Bereichen, zum Beispiel für laparoskopische oder endoskopische Anwendungen. Benötige ich einen Prüfkörper? Ja. Die Streifen werden in den medimex Wash-Checks Typ H Prüfkörper eingelegt. Dieser ist im Startpaket 8M50480003 enthalten. Ersetzen die Indikatorstreifen die RDG-Validierung? Nein. Sie unterstützen die Routinekontrolle, ersetzen aber keine Validierung oder vorgeschriebene Prozessüberwachung.101,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SteriTec Meb.o. Gettinge Group Dry Checks chemische Heißluft Indikatorstreifen Klasse 4 (250 Stck.) CI 136MesaLabs Dry Checks Heißluft-Indikator Klasse 4, 250 Stück Die MesaLabs Dry Checks sind chemische Indikatorstreifen zur Kontrolle der Heißluftsterilisation . Sie werden zusammen mit dem Sterilgut in den Heißluftsterilisator eingelegt und zeigen durch Farbumschlag an, ob die definierten Prozessbedingungen am Indikator erreicht wurden. Als Klasse-4-Indikatoren nach EN ISO 11140-1 reagieren die Dry Checks auf mindestens zwei kritische Prozessvariablen der Heißluftsterilisation, insbesondere Temperatur und Einwirkzeit. Damit bieten sie eine differenziertere Prozesskontrolle als einfache Klasse-1-Prozessindikatoren. Der Farbumschlag erfolgt von Grün zu Schwarz beziehungsweise Dunkelbraun . Ein vollständiger Farbumschlag zeigt an, dass die spezifizierten Bedingungen am Indikator erreicht wurden. Der Indikator ersetzt keine validierte Sterilisationskontrolle und bestätigt nicht die Sterilität des Inhalts. Wichtige Merkmale Chemischer Indikatorstreifen für Heißluftsterilisation Klasse-4-Indikator nach EN ISO 11140-1 Zur Kontrolle kritischer Prozessbedingungen innerhalb der Verpackung Farbumschlag von Grün zu Schwarz beziehungsweise Dunkelbraun Unterstützt die Chargendokumentation bei Heißluftprozessen Nicht für Dampfsterilisation oder Autoklaven vorgesehen Packung mit 250 Indikatorstreifen Technische Daten Merkmal Angabe Produkt Chemischer Heißluft-Indikatorstreifen Produktbezeichnung MesaLabs Dry Checks Hersteller-Artikelnummer CI 136 Artikelnummer 75171 Indikatorklasse Klasse 4 Normbezug EN ISO 11140-1 Sterilisationsverfahren Heißluftsterilisation Reaktionsprinzip Mehrparameter-Indikator für mindestens zwei kritische Prozessvariablen Temperaturbereich 160-180 °C Farbumschlag Grün zu Schwarz / Dunkelbraun Anwendung Einlegen mit dem Sterilgut in die Verpackung Nicht geeignet für Dampfsterilisation, Autoklaven Packungsinhalt 250 Stück Hersteller MesaLabs Anwendung Ein Dry-Check-Indikatorstreifen wird zusammen mit dem Sterilgut in die Verpackung gelegt und dem vorgesehenen Heißluftsterilisationsprozess ausgesetzt. Nach Prozessende wird der Farbumschlag beurteilt und das Ergebnis nach den internen Vorgaben dokumentiert. Ein unvollständiger oder abweichender Farbumschlag weist darauf hin, dass die definierten Prozessbedingungen am Indikator nicht erreicht wurden. In diesem Fall ist das Ergebnis nach den internen Aufbereitungsvorgaben zu bewerten. Häufige Fragen Welche Norm gilt für die MesaLabs Dry Checks? Der passende Normbezug ist EN ISO 11140-1. Die Dry Checks sind chemische Klasse-4-Indikatoren für die Heißluftsterilisation. Was bedeutet Klasse 4? Klasse-4-Indikatoren reagieren auf mindestens zwei kritische Prozessvariablen. Bei der Heißluftsterilisation sind dies insbesondere Temperatur und Einwirkzeit. Was zeigt der Farbumschlag an? Der Farbumschlag zeigt an, dass die spezifizierten Prozessbedingungen am Indikator erreicht wurden. Er bestätigt nicht die Sterilität des Inhalts. Sind die Dry Checks für Autoklaven geeignet? Nein. Die Dry Checks sind für Heißluftsterilisation vorgesehen, nicht für Dampfsterilisation im Autoklaven.66,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
Ähnliche Suchbegriffe für Indikatorstreifen
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Welche Leistungen sind im Deckungsumfang Ihrer Versicherung enthalten? Können Sie den Deckungsumfang Ihrer Police erweitern?
Im Deckungsumfang meiner Versicherung sind Haftpflicht-, Hausrat- und Rechtsschutzversicherung enthalten. Ja, ich kann den Deckungsumfang meiner Police durch Zusatzbausteine wie z.B. eine Unfallversicherung erweitern. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Welche Leistungen sind im Deckungsumfang meiner Versicherung enthalten und welche sind möglicherweise ausgeschlossen? Wie kann ich den Deckungsumfang meiner Versicherung erweitern, wenn nötig?
Die Leistungen, die im Deckungsumfang meiner Versicherung enthalten sind, hängen von der Art der Versicherung ab, z.B. Haftpflicht, Hausrat oder Kfz. Möglicherweise ausgeschlossene Leistungen sind oft Schäden durch grobe Fahrlässigkeit oder vorsätzliche Handlungen. Um den Deckungsumfang meiner Versicherung zu erweitern, kann ich mich an meinen Versicherungsberater wenden und eine individuelle Anpassung vereinbaren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.